Криптокарты без KYC в 2026 году – условия, риски, сервисы


Криптокарта без KYC (Know Your Customer, «знай своего клиента») – это платежная карта Visa или Mastercard, которая пополняется криптовалютой и выпускается без прохождения полной идентификации личности: без загрузки паспорта, селфи и подтверждения адреса. Технически такие карты делятся на два типа: лимитированные предоплаченные карты, которые банк-эмитент допускает без индивидуального KYC именно из-за низких сумм операций, и корпоративные карты «сотрудников», где верификацию (процедуру KYB – Know Your Business) проходит юридическое лицо, а конечный пользователь формально считается его «сотрудником» и не идентифицируется лично. Третьего легального варианта в инфраструктуре Visa/Mastercard не существует.
⚡️ Примеры no-KYC карт с криптовалютой на осень 2026 года:
- PayWithUs – виртуальная Visa/Mastercard с криптопополнением. Выпуск от 20 $, депозит 100 $, комиссия 5 %. Иногда требует KYC, без 3D Secure.
- Aifory Pro – виртуальная карта с пополнением через СБП. Регистрация по email. Стоимость 1290-4990 ₽, лимиты до 10 000$, комиссия за покупку 0,8 $.
- ZaRub – виртуальная Mastercard и долларовая карта для Apple Pay через Telegram-бот. Пополнение рублями или USDT. Без обязательного паспортного KYC.
- SolCard – криптокарта на Solana. Бесплатный выпуск. Без KYC: комиссия 5 %, лимит 5000 $/мес. С верификацией: комиссия 0 %, без лимитов. Поддержка Apple/Google Pay.
- CinCin – виртуальная и физическая карта через Telegram-бот. Выпуск от 39 $, минимальное открытие 55 $. Комиссия 4,5 %. Лимиты до 2 000 000 $ в месяц без KYC.
- Mirocard – виртуальная Visa/Mastercard для путешествий и арбитража. Выпуск от 5 $ за 2 минуты без KYC. Комиссия за транзакцию 0 $, условия пополнения индивидуальные.
- MaxSwap – анонимная виртуальная Mastercard через Telegram-бот. Стартовые затраты около 52,5 $. Комиссия пополнения 3,5 %. Лимиты до 2 000 000 $ в месяц, юрисдикция Сейшельские острова.
- Jam Card – некастодиальная криптокарта с DeFi-функциями. Онбординг за 30 секунд, Smart AML без паспортного KYC. GasFree, поддержка Apple/Google Pay. Пока в режиме раннего доступа.
Сравнение основных вариантов:
| Наименование | Тип карты | Верификация | Стоимость и комиссии | Лимиты и особенности |
|---|---|---|---|---|
| PayWithUs | Виртуальная Visa/Mastercard | Исторически без KYC, сейчас иногда запрашивает | Выпуск 20–30 $, пополнение 5 % | Мин. депозит 100 $. Отсутствует 3D Secure |
| Aifory Pro | Виртуальная карта (партнер golden-card.ru) | Регистрация по email с кодом подтверждения | 1290–4990 ₽, комиссия при покупке 0,8 $ | Пополнение от 10 $ до 10 000 $ |
| ZaRub | Виртуальная Mastercard + долларовая для Apple Pay | Без паспортного KYC, оформление через Telegram-бот | Стоимость выпуска уточняется в боте | Ориентирована на разовые платежи, не для хранения |
| SolCard | Криптокарта на блокчейне Solana | Двухуровневая: без KYC или с KYC (Platinum) | Выпуск бесплатный. Комиссия 5 % (без KYC) или 0 % | Без KYC до 5000 $/мес. Platinum без лимита |
| CinCin | Виртуальная и физическая Mastercard/Visa | Без документов при выпуске виртуальной карты | Выпуск от 39 $. Пополнение 4,5 %, транзакция 1,025 $ + 0,4 % | До 2 000 000 $/мес. Поддержка 20+ криптовалют |
| Mirocard | Виртуальная Visa/Mastercard (туризм, арбитраж, сервисы) | Без KYC на этапе выпуска (регистрация за 2 минуты) | Выпуск от 5 $. Комиссия за транзакцию 0 $ | Зависит от юрисдикции эмитента (Сингапур, Эстония, Гонконг) |
| MaxSwap | Виртуальная Mastercard через Telegram-бот | Полностью анонимно, без предоставления документов | Старт около 52,5 $. Пополнение 3,5 %, транзакция 0,25 $ + 0,4 % | До 2 000 000 $/мес, баланс до 200 000 $. Юрисдикция: Сейшелы |
| Jam Card | Некастодиальная криптокарта с DeFi-функциями | Smart AML Check вместо паспортного KYC (онбординг за 30 сек) | В режиме раннего доступа, итоговый прайсинг не раскрыт | GasFree, поддержка Apple/Google Pay, on/off-ramp в 200+ странах |
Актуальность для аудитории из РФ/СНГ связана с практическим барьером доступа к финансовой инфраструктуре: из-за санкционных ограничений большинство российских карт не работает за рубежом и не принимается зарубежными сервисами (ChatGPT, Booking, рекламные кабинеты, хостинг), а иностранные банки массово отказывают гражданам РФ в открытии счетов. В этой ситуации виртуальная криптокарта – доступный инструмент оплаты, а не идеологический выбор.
Рынок таких сервисов нестабилен: платежные сети Visa и Mastercard физически отслеживают BIN-коды (первые 6-8 цифр номера карты, идентифицирующие банк-эмитента) и обязывают партнеров прекращать выпуск карт при выявлении массового злоупотребления корпоративной схемой. Это структурная, а не техническая проблема, поэтому истории заморозки балансов, принудительного введения KYC и внезапного закрытия проектов повторяются регулярно и должны рассматриваться как системный, а не единичный риск.
Читайте также: Биржи без верификации для россиян
📌Наш канал о криптовалюте в Телеграм
Обзор 8 сервисов криптокарт без верификации или с минимальной KYC
1 PayWithUs
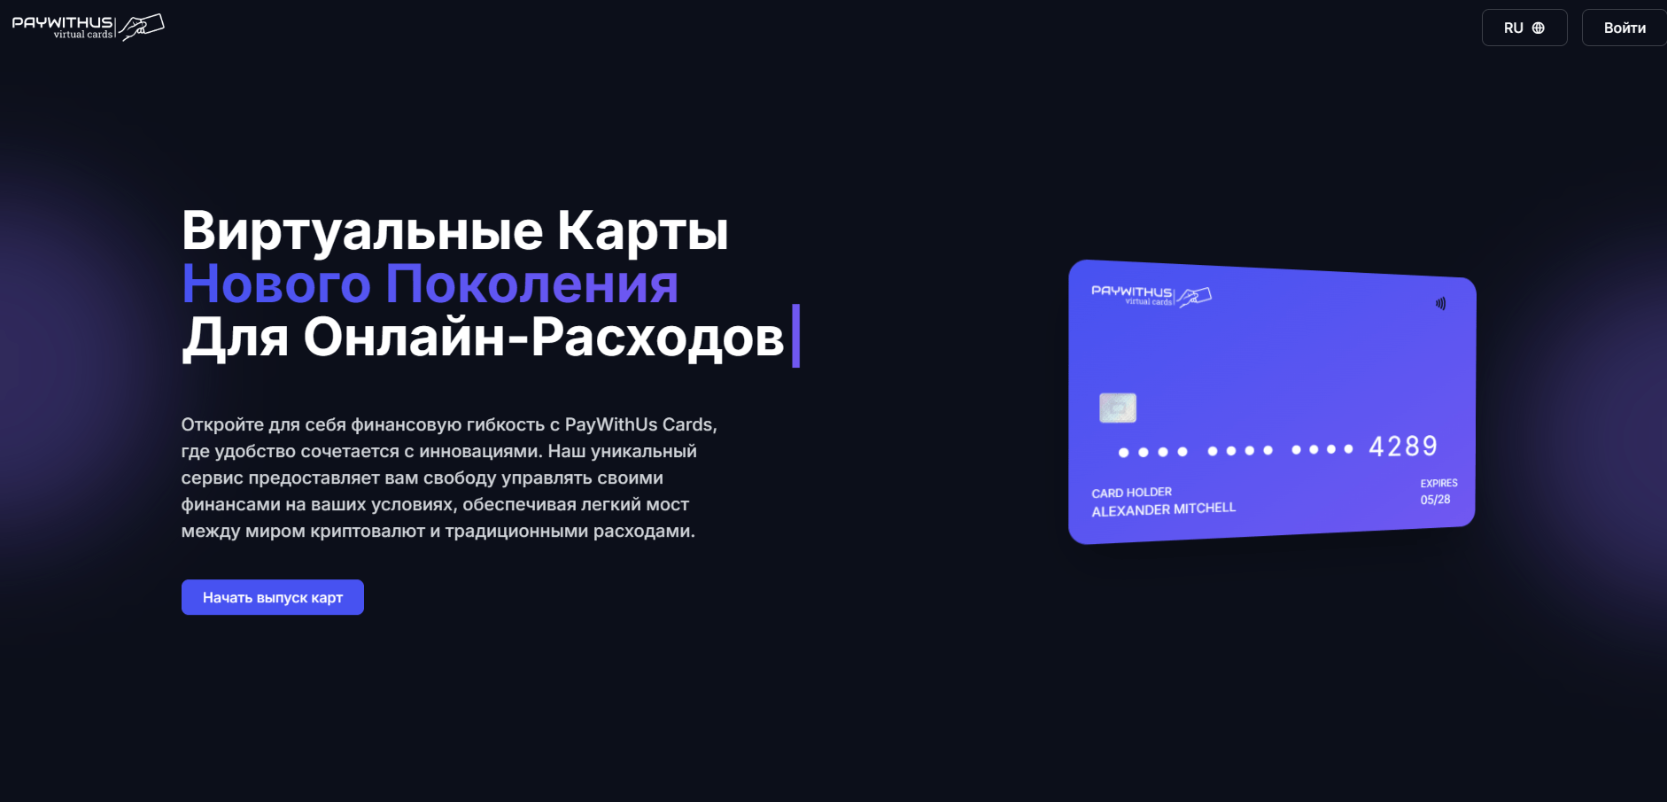
- Тип карты: виртуальная Visa/Mastercard с пополнением криптовалютой, позиционируется как инструмент для полностью анонимных онлайн-платежей
- Верификация: исторически работал без KYC; начиная примерно с сентября 2025 года сервис в части случаев стал запрашивать идентификацию личности
- Стоимость: выпуск 30 $ (фактически 20 $), мин. депозит 100 $
- Комиссии: пополнение 5 %
- 3D Secure: по отзывам, 3DS на картах отсутствует, что может ограничивать прохождение платежей на площадках с обязательной двухфакторной аутентификацией
- Официальный сайт: paywithus.net
PayWithUs – в целом безверификационный сервис, хотя в последние месяцы начал время от времени требовать KYC у существующих клиентов. Это прямое подтверждение тезиса о предсказуемом жизненном цикле no-KYC-продуктов: пользователю стоит закладывать риск изменения условий доступа постфактум и не хранить на балансе средства сверх необходимого для ближайших операций. Отсутствие 3D Secure дополнительно ограничивает применимость карты для сервисов с бронированием (Booking, Airbnb) и аренды, где холд обычно требует подтверждения через 3DS.
2 Aifory Pro
- Тип карты: виртуальная карта с пополнением в рублях через СБП, выпускается через партнерскую платформу golden-card.ru
- Верификация: регистрация по email с кодом подтверждения
- Стоимость: карта для подписок 1290 ₽ по промокоду (обычная цена 4990 ₽); универсальная 2490 ₽; универсальная Premium 4990 ₽
- Комиссии: 0 ₽ комиссия за пополнение и обслуживание на большинстве тарифов, $0,8 комиссия при покупках на базовой карте
- Лимиты: минимальное пополнение $10, максимальное разовое $10 000
- Срок действия карты: 2-3 года в зависимости от тарифа
- Официальный сайт: aifory.pro
Aifory Pro отдельно прямо указывает в дисклеймере, что не является поставщиком услуг golden-card.ru и не несет ответственности за его деятельность и условия – это важный сигнал: пользователь фактически работает с третьей стороной через посреднический интерфейс, а конечный эмитент карты не раскрыт явно. Сервис интегрирован с криптообменником Aifory (обмен крипто на карту и обратно, наличный обмен в Москве), что делает продукт частью более широкой инфраструктуры p2p-обмена, а не узкоспециализированным карточным сервисом. Для оценки актуального уровня требований к идентификации необходимо изучать страницы AML и KYB.
3 ZaRub
- Тип карты: кошелек с виртуальной Mastercard плюс отдельная долларовая карта под Apple Pay, оформление полностью через Telegram-бота
- Верификация: данных об обязательном паспортном KYC не выявлено; оформление происходит через бота
- Стоимость: данные о фиксированной цене выпуска не опубликованы в открытых источниках, уточняются в самом боте
- Способы пополнения: рубли через СБП, а также криптовалюта USDT
- Позиционирование: карта ориентирована на разовые платежи – подписки, AI-сервисы, зарубежные интернет-магазины – а не на хранение крупных сумм
- Поддержка кошельков: заявлены Apple Pay и Google Pay
- Официальный бот: telegram.me/zarub_robot
ZaRub – представитель нишевой категории телеграм-ботов для разовых зарубежных платежей, получивших распространение в русскоязычных travel- и финтех-каналах как легкая альтернатива классическим виртуальным картам. За счет двойного канала пополнения (рубли по СБП и USDT) сервис удобен как для пользователей без доступа к криптовалюте, так и для тех, кто уже держит средства в стейблкоинах. Рекомендуем рассматривать подобные карты не как инструмент хранения денег или крупных покупок, а предварительно тестировать сервис на небольшой сумме.
4 SolCard
- Тип карты: пополняемая криптовалютой карта на блокчейне Solana (SOL, USDC, USDT и другие токены)
- Верификация: двухуровневая модель – «Виртуальная» карта без верификации личности, «Платиновая» карта требует идентификацию
- Стоимость: выпуск бесплатный для обоих уровней, годовой платы нет
- Комиссии: 5 % за пополнение на безверификационном уровне, 0 % на верифицированном Platinum
- Лимиты: безверификационная карта $5000 в месяц; Platinum без лимита
- Поддержка кошельков: Apple Pay, Google Pay после привязки карты вручную
- Официальный сайт: solcard.cc
SolCard – показательный кейс нестабильности модели «карта без KYC» на практике: в середине 2026 года платформа внезапно отозвала виртуальные Visa-карты у неверифицированных пользователей, введя обязательный уровень «Full Access» с полной идентификацией по требованию банка-партнера, при этом публично объясняя происходящее как «улучшение», а не введение KYC. Представитель компании заявил изданию The Defiant, что безKYC-режим планируется вернуть, но сроков не назвал; замороженные карты позволяли лишь вывод остатка в USDT. Пользователям, выбирающим текущий безверификационный тариф SolCard, советуем рассматривать лимит $5000/мес и саму доступность режима как временные.
5 CinCin
- Тип карты: виртуальная и физическая Mastercard/Visa с пополнением через Telegram-бота
- Верификация: без документов при выпуске виртуальных карт – оформление занимает менее минуты через Telegram
- Стоимость: выпуск от $39 до $250 в зависимости от тарифа карты; минимальная сумма открытия карты $55 (из них $25 комиссия за выпуск, $25 сразу зачисляется на баланс)
- Комиссии: пополнение 4,5 %; транзакционная комиссия $1,025 + 0,4 %
- Лимиты: разовая операция до $50 000, дневной лимит $200 000, месячный до $2 000 000
- Поддерживаемые криптовалюты: более 20 активов, включая BTC, ETH, USDT, USDC, TRX, TON, XRP
- Официальный сайт: cincin.exchange
CinCin позиционирует себя как решение для «приватных, глобальных транзакций» и делает акцент на работе с AI-сервисами (ChatGPT, Claude) и бронированием (Booking, Airbnb). Высокие заявленные лимиты (до $2 млн в месяц) при отсутствии индивидуального KYC – классический признак корпоративной карточной схемы, описанной в разделе о рисках: такая пропускная способность объема несовместима с моделью предоплаченной потребительской карты и обычно означает, что верификацию по факту проходит юридическое лицо-оператор, а не конечный пользователь. Поддержка 24/7 через реального человека в Telegram заявлена как отличительная черта.
6 Mirocard
- Тип карты: виртуальная карта Visa/Mastercard с крипто-пополнением, три продуктовых линейки: путешествия, арбитраж/реклама, зарубежные сервисы
- Верификация: регистрация онлайн за 2 минуты без требования KYC на этапе выпуска (двухфакторная защита реквизитов в личном кабинете)
- Стоимость: выпуск от $5 в зависимости от карты
- Комиссии: комиссия за транзакцию $0,00 согласно прайсу на сайте; итоговые ставки за пополнение индивидуально по каждой карте
- Юрисдикции эмитентов: Сингапур, Эстония, Гонконг (в зависимости от карты)
- Официальный сайт: mirocard.com
Модель пополнения у Mirocard двухступенчатая: сначала крипто зачисляется на главный баланс аккаунта, затем переводится на конкретную карту – это стандартная архитектура для агрегаторов, работающих с несколькими банками-эмитентами одновременно. Поддержка 3D Secure заявлена отдельно для карт категории «арбитраж и реклама», это отражает повышенные требования площадок Google Ads / Facebook Ads к аутентификации платежа. Разделение продукта на карты под конкретные сценарии (путешествия/реклама/подписки) – общий тренд, направленный на снижение доли отклоненных транзакций за счет более предсказуемого профиля BIN под конкретный тип мерчанта.
7 MaxSwap
- Тип карты: одна виртуальная Mastercard с пополнением через Telegram-бота
- Верификация: без документов – «не персонализированная» карта, оформляется полностью анонимно
- Стоимость: $25 комиссия за выпуск + $25 обязательный депозит + 5 % операционная комиссия (итого около $52,5 на старте)
- Комиссии: пополнение 3,5 % (в USDT); транзакционная $0,25 + 0,4 % (+0,6 % дополнительно при операциях не в USD)
- Лимиты: до $2 000 000 в месяц, баланс на карте до $200 000
- Поддерживаемые криптовалюты: 25 активов
- Юрисдикция: Сейшельские острова
- Официальный сайт: maxswap.cc
MaxSwap – один из сервисов, где отсутствие документальной верификации заявлено прямо и последовательно как ключевое торговое предложение, а не как временный или урезанный тариф. При этом заявленный месячный лимит в $2 млн для карты без какой-либо персональной идентификации технически нереалистичен в рамках правил комплаенса Visa/Mastercard для потребительских карт – по логике, такие объемы возможны только через корпоративную схему, где верификацию проходит юрлицо-оператор карточной программы, а не физлицо-держатель. При закрытии карты остаток возвращается в USDT на кошелек пользователя, что снижает (но не отменяет) риск невозвратной потери средств при блокировке эмитента.
8 Jam Card
- Тип карты: карта на базе некастодиального криптокошелька Jam с DeFi-функциями (swap, P2P, dApp-коннект)
- Верификация: заявлена «Smart AML Check» – автоматический скрининг рисков вместо ручного паспортного KYC; онбординг за 30 секунд по email и телефону
- Стоимость: на момент обзора сервис работает в режиме waitlist/раннего доступа, итоговый прайсинг карт публично не раскрыт
- Технологические особенности: GasFree-технология (не требует TRX для комиссий сети), поддержка нескольких своп-провайдеров для снижения комиссий, on/off-ramp в более чем 200 странах
- Оплата: Apple Pay и Google Pay сразу после выпуска карты
- Юрисдикция: JAM Platform LLC, зарегистрирована в штате Делавэр, США
- Официальный сайт: jamcard.io
Jam на сентябрь 2026 года находится на стадии раннего доступа (VIP-waitlist с реферальной программой): у проекта пока отсутствует длительная история эксплуатации, на основании которой можно было бы оценить устойчивость модели без KYC к регуляторному давлению. Заявленная архитектура – некастодиальный кошелек с автоматическим AML-скринингом транзакций – концептуально ближе к описанной в разделе рисков модели прямой интеграции с эквайером, минующей классическую связку банк-эмитент/платежная сеть, но подтверждения такой архитектуры на уровне технической документации на сайте нет.
Как выбрать крипто-карту без KYC
При выборе карты стоит анализировать не маркетинговые обещания, а конкретные технические и юридические параметры.
- Тип эмиссии. Первое, что нужно выяснить – карта выпускается лично на пользователя или в рамках корпоративной программы. Индикаторы корпоративной схемы: надпись на карте вида Business, Corporate, Commercial; нереалистично высокие лимиты (сотни тысяч – миллионы долларов в месяц) при полном отсутствии верификации; массовое публичное распространение карты, изначально предназначенной для сотрудников компаний.
- Реальная, а не заявленная верификация. Изучайте страницы AML/KYC/KYB сервиса, а не только маркетинговый лендинг – часть сервисов в этой нише требуют полную идентификацию, несмотря на присутствие в тематических подборках «карт без KYC».
- Юрисдикция эмитента и оператора. Банки Гонконга, Сингапура, Эстонии несут разные регуляторные риски и разную скорость реакции на давление платежных систем по сравнению с классическими европейскими e-money-институтами (Франция, Литва).
- Структура комиссий. Считайте полную стоимость владения: комиссия за выпуск + комиссия за пополнение + транзакционная комиссия + возможная плата за неактивность + спред при конвертации валют. В отдельных случаях суммарные издержки достигают 10-15 % от объема операций.
- Способ пополнения. Для аудитории РФ критично наличие пополнения рублями через СБП (снимает необходимость отдельно покупать крипто на бирже) против пополнения исключительно через криптокошелек или биржевой перевод.
- Возврат средств при закрытии карты. Уточняйте заранее механику возврата остатка при блокировке – в USDT на кошелек (относительно безопасный сценарий) или без четкого прописанного механизма.
Имеет значение история и возраст проекта. Проекты младше 6-12 месяцев статистически чаще сталкиваются с этапом «регуляторного давления» из жизненного цикла, описанного ниже – не храните на новых картах суммы, потеря которых критична.
Риски. Почему криптокарта без KYC – это временное решение
Рассмотрим структурные причины провалов подобных продуктов.
- Инфраструктурное ограничение, а не маркетинговая недоработка. Visa и Mastercard – не нейтральные посредники, а регулируемые платежные сети, работающие через лицензированные банки-эмитенты. Каждая карта, пригодная для глобального использования, привязана к шестизначному BIN-коду и обязана соответствовать требованиям идентифицируемости конечного пользователя. Технического способа обойти это требование в рамках инфраструктуры Visa/Mastercard не существует – единственный обходной путь – предоставление ложной информации о статусе держателя карты.
- Механика «лазейки корпоративных карт». Большинство продуктов, рекламируемых без KYC, технически корпоративные карты расходов. Компания проходит упрощенную процедуру KYB, после чего выпускает карты «сотрудникам» без их индивидуальной идентификации. Юридически при пополнении такой карты происходит переход права собственности: средства перестают принадлежать пользователю и становятся активом компании-держателя счета. У пользователя нет прямых отношений с банком-эмитентом, нет страхования вклада и нет права подать жалобу в Visa или Mastercard напрямую.
- Предсказуемый жизненный цикл. Практика показывает устойчивый паттерн из трех фаз: (1) тихий запуск и рост популярности («фаза меда»), сопровождаемый маркетингом через инфлюенсеров и рост лимитов; (2) проверка со стороны банка-эмитента или платежной сети по факту роста объема транзакций и выявление BIN-кода как источника злоупотреблений; (3) развилка – либо принудительное введение KYC задним числом, либо полное исчезновение оператора с заморозкой балансов.
- Три быстрых признака корпоративной схемы. Указание типа карты на самой пластиковой/цифровой карте (Business / Corporate / Commercial); лимиты, значительно превышающие типичные для честной предоплаченной карты при нулевой персональной верификации; логотип полноценной сети Visa/Mastercard в сочетании с обещанием отсутствия KYC.
- Легально устойчивые альтернативы. Существуют два по-настоящему устойчивых варианта: предоплаченные карты с изначально низкими, честно заявленными лимитами (не претендующие на неограниченные траты), и подарочные карты популярных магазинов, покупаемые за криптовалюту через легальные сервисы. Оба варианта работают именно потому, что соблюдают регуляторные границы, а не пытаются их обойти. Третий, структурно более устойчивый путь – платежные системы, полностью обходящие дуополию Visa/Mastercard за счет прямой интеграции с эквайерами (компаниями вроде Fiserv, Elavon, Worldpay), где обязанность проведения KYC ложится только на эмитента стейблкоина, а не на карточного оператора; такие решения пока крайне редки из-за сложности и консервативности эквайринговой инфраструктуры.
Практические рекомендации по снижению риска. Не храните на карте средства сверх необходимого для ближайших операций; фиксируйте условия возврата остатка при закрытии карты до пополнения; отслеживайте новости о проекте и жалобы других пользователей в открытых каналах поддержки; рассматривайте безверификационный тариф как временный инструмент, а не долгосрочное хранилище средств.
Заключение
Рынок криптокарт без KYC – в целом ниша высокого риска: технических способов обойти требования идентификации в инфраструктуре Visa и Mastercard не существует, а любой продукт, обещающий их отсутствие при высоких лимитах, либо использует корпоративную схему выпуска карт, либо готовится к скорому принудительному введению верификации или закрытию – оба сценария подтверждены реальными кейсами.
Из рассмотренных сервисов часть (ZaRub, CinCin) предлагает выпуск карты действительно без документов, тогда как другие могут затребовать идентификацию личности, несмотря на заявленное ее отсутствие. Для аудитории РФ и СНГ при выборе инструмента стоит в первую очередь ориентироваться не на факт отсутствия верификации, а на прозрачность структуры эмиссии, юрисдикцию оператора, реальную стоимость владения и механизм возврата средств при возможной блокировке.