Криптокарты для россиян в 2026 году – условия, тарифы, комиссии


Криптокарта для россиян – это дебетовая или предоплаченная карта (Visa или Mastercard), баланс которой формируется за счет конвертации криптовалюты (чаще USDT, USDC) в фиат в момент транзакции. Эмитент – иностранный банк или платежный провайдер, криптосервис выступает посредником: пользователь пополняет счет стейблкоинами / с баланса биржи, после чего средства становятся доступны для оплат, подписок, покупок и (в ряде случаев) снятия наличных. Виртуальные карты выпускаются мгновенно в приложении или боте; физический пластик – реже, с доставкой.
⚡️ ТОП-10 сервисов, где российский пользователь может заказать криптокарту:
- Pionex Card – Виртуальная Visa/Mastercard, баланс USDT. Бесплатный выпуск, KYC обязательна. Комиссия 1 %, лимит 50 000 USD/мес. Только для зарубежных платежей.
- Bybit Card – Виртуальная или физическая Mastercard, баланс Funding Account. Выпуск от 0 USDT, нужен VPN. Кэшбэк до 10 %, снятие бесплатно до 100 USD.
- Whitebird (Crypto Status) – Виртуальная или физическая Mastercard/Visa, эмитент СтатусБанк. Доступна по паспорту РФ. Выпуск от 200 BYN, комиссии 1,5-2,5 %, работает внутри РФ и за рубежом.
- Zarub – Виртуальная Visa/Mastercard без обязательной KYC, оформление через Telegram. Выпуск от 8 USD, пополнение крипто от 3 %, только для онлайн-оплат.
- Antarctic Wallet – Кастодиальный кошелек с виртуальными картами и QR-оплатой по СБП. Выпуск карт РФ бесплатен, комиссии от 0 %, требуется базовая KYC.
- Wayment – Виртуальные USD-карты Visa/Mastercard без KYC, оформление в Telegram. Выпуск от 2990 ₽, пополнение рублями/крипто 0 %, лимиты до 50 000 USD.
- CashInOut – Виртуальные USD-карты Visa/Mastercard и QR-оплата по СБП. Нужна KYC, выпуск 0-30 USD, пополнение 2,5-6 %, лимиты до 1 000 000 USD.
- Mirocard – Виртуальные карты Visa/Mastercard с выбором BIN без KYC. Выпуск 5-15 USD, пополнение только криптой 3,5 %, комиссия за транзакцию от 0 USD.
- CinCin – Виртуальная или физическая Mastercard/Visa без KYC, оформление в Telegram. Выпуск от 25 USD, пополнение крипто ~4,5 %, лимиты до 2 000 000 USD.
- MaxSwap – Виртуальная Mastercard без KYC, оформление в Telegram. Выпуск 50 USD, пополнение криптой 4,5 %, комиссия за операцию 0,4 % + 0,25 USD.
Сравнение основных параметров сервисов:
| Наименование | Тип карты | Комиссии | Пополнение | Особенности |
|---|---|---|---|---|
| Pionex Card | Виртуальная Visa/Mastercard, баланс в USDT | Транзакция 1 %, снятие 2 % | Только USDT с биржи Pionex | KYC Level 2, без VPN. Не работает в РФ. Лимит 50 000 USD/мес |
| Bybit Card | Виртуальная и физическая Mastercard | Конвертация ~0,9 %, FX до 2 % | USDT, BTC, ETH, XRP, TON и др. | Нужен VPN и иностранный номер. Кэшбэк до 10 % |
| Whitebird (Crypto Status) | Виртуальная и физическая Mastercard/Visa | Продажа крипто 1,5 %, покупка 2,5 % | Крипто + рубли через СБП и SberPay | Белорусский эмитент. Паспорт РФ. Пластик доставляется в РФ |
| Zarub | Виртуальная Visa/Mastercard, онлайн | Крипто 3 %, рубли 7 %, транзакция 0,35 USD | USDT, TRX, TON, рубли (СБП, C2C) | Без KYC, Telegram-бот. Только для зарубежных онлайн-оплат |
| Antarctic Wallet | Виртуальные Mastercard/Visa + QR по СБП | Пополнение ~2,75 USD, QR/карта 0 % | USDT, TON, USDC и другие токены | QR-оплата в РФ через агента. KYC для вывода и карт |
| Wayment | Виртуальные USD-карты Visa/Mastercard | Пополнение 0 %, транзакция 0–0,5 USD | Рубли через СБП или криптовалюта | Без KYC, Telegram-бот. Лимит до 50 000 USD/сутки. Бонус 10 USD |
| CashInOut | Виртуальные Visa/Mastercard + QR по СБП | Пополнение 2,5–6 %, транзакция 0,25–0,5 USD | USDT, USDC, BTC, ETH, СБП | KYC для полного функционала. Поддержка 3D-Secure и NFC |
| Mirocard | Виртуальные Visa/Mastercard с выбором BIN | Пополнение 3,5 %, транзакция 0–0,20 USD | Только криптовалюта (USDT и др.) | Без KYC, выбор BIN-кода. Только онлайн-оплаты |
| CinCin | Виртуальная и физическая Mastercard/Visa | Пополнение ~4,5 %, транзакция 0,25 USD + 0,4 % | Более 20 криптовалют | Без KYC, Telegram-бот. Лимиты до 2 000 000 USD/мес |
| MaxSwap | Виртуальная Mastercard | Пополнение 4,5 %, транзакция 0,4 % + 0,25 USD | Криптовалюта (USDT, TRC-20, ERC-20) | Без KYC, Apple Pay/Google Pay. Выпуск 1–2 минуты |
🚀 С 2022 карты банков РФ Visa/Mastercard не принимаются за пределами РФ и на глобальных платформах. С апреля 2026 Apple отключил платежи через App Store из России. С сентября 2026 действует Федеральный закон № 282-ФЗ «О цифровых валютах и цифровых правах». При этом владение и использование уже приобретенных активов не запрещено. Криптокарты закрывают практический разрыв между криптобалансом и фиатными платежами без необходимости вывода на банковский счет.
Основные риски носят операционный и регуляторный характер:
- Иностранные эмитенты применяют AML/санкционные фильтры: возможны блокировки аккаунтов при несовпадении паспортных данных, IP-адреса и заявленного резидентства, при использовании VPN и номеров третьих стран.
- Сервисы без KYC периодически массово отзывают карты по требованию банка-партнера.
- Комиссии складываются из конвертации, FX-спреда Mastercard/Visa, платы за выпуск/обслуживание; суммарные потери часто превышают 2-3 %.
- Внутри России иностранные Visa/Mastercard не работают на терминалах и в банкоматах.
- Средства на таких картах не защищены системой страхования вкладов РФ
- Налоговые последствия продажи криптовалюты для пополнения карты остаются на стороне пользователя.
Читайте также: Анонимные криптокарты без KYC
📌Наш канал о криптовалюте в Телеграм
Криптокарты для россиян – примеры рабочих вариантов 2026 года
1 Pionex Card
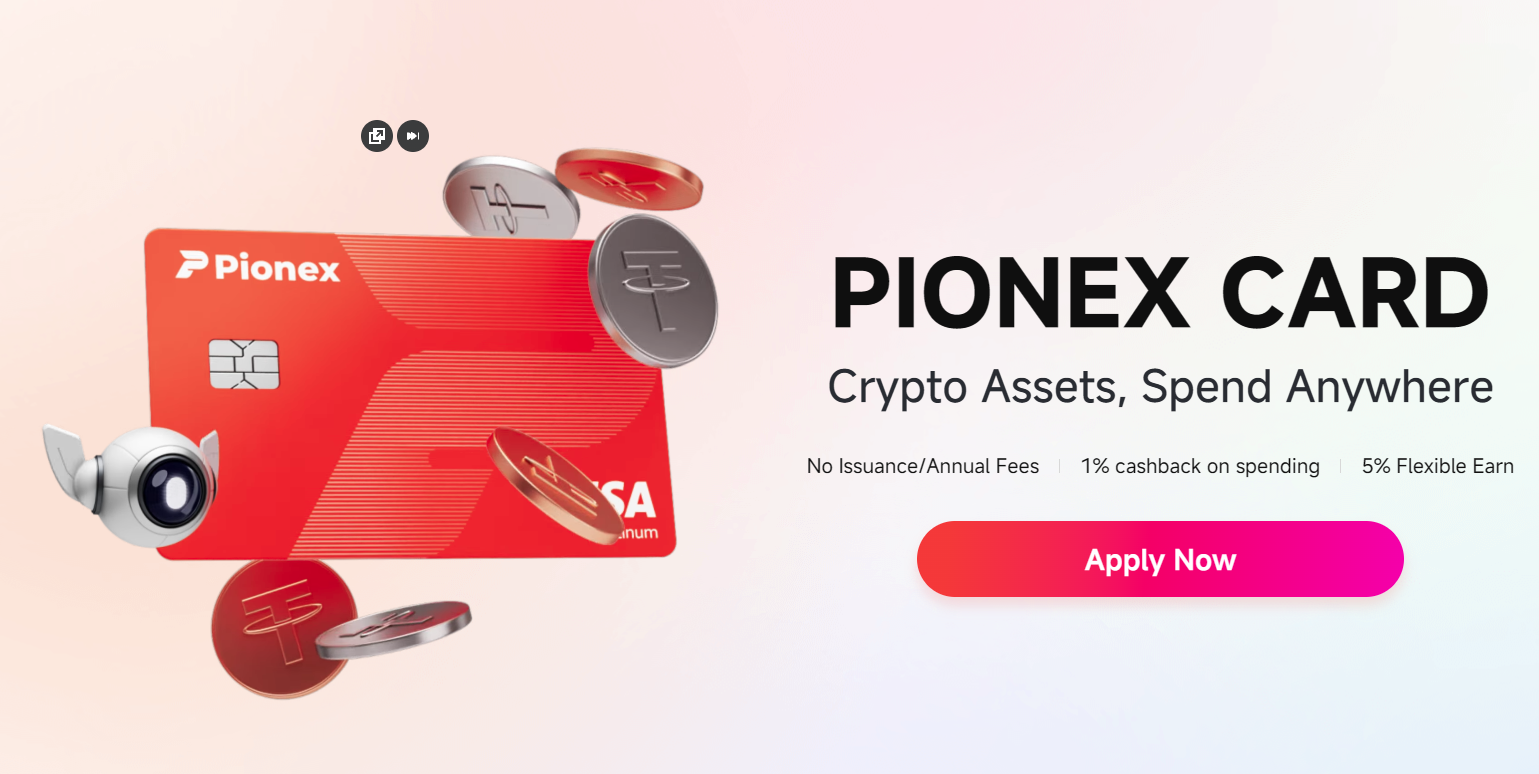
- Тип и платежная система: виртуальная дебетовая карта Visa (основной вариант для СНГ) или Mastercard; баланс в USDT.
- Доступность / KYC: доступна гражданам РФ и РБ; требуется KYC Level 2 (паспорт + селфи); российский номер телефона подходит.
- Стоимость выпуска и обслуживания: выпуск бесплатный, годовое обслуживание 0.
- Комиссии: транзакция по Visa 1 % (или 0,2 USDT на суммы ≤1 USDT); по Mastercard до 3,5 %; FX-комиссия на операции не в USD частично компенсируется кэшбэком 1 %; снятие в банкомате 2 %.
- Пополнение и активы: только USDT с основного счета биржи Pionex (сети TRC-20, ERC-20, BEP-20); минимальный баланс для заявки от 10 USDT (Visa) / 100 USDT (Mastercard).
- Лимиты и нюансы: Visa до 10 000 USD за операцию/сутки и 50 000 USD в месяц; снятие до 3000 USD/сутки и 7000 USD/месяц; Apple Pay и Google Pay поддерживаются; физический пластик на постоянной основе отсутствует; внутри РФ через терминалы и банкоматы не работает.
Pionex Card – вариант для россиян без необходимости VPN, иностранного номера или подтверждения адреса за рубежом. Средства переводятся на отдельный карточный субсчет внутри биржи и конвертируются в момент оплаты по курсу платежной системы (USD/USDT фиксирован 1:1 без дополнительной маржи). На остаток USDT начисляется до 5 % APR с почасовой выплатой. Карта ориентирована на международные онлайн-платежи и траты за границей; любые операции у российских мерчантов отклоняются.
2 Bybit Card

- Тип и платежная система: виртуальная и физическая Mastercard (основной вариант); баланс привязан к Funding Account биржи.
- Доступность / KYC: официально недоступна гражданам РФ, но часто оформляется через юрисдикции Грузия или Казахстан (AIFC) с KYC Level 1 (паспорт), иностранным номером телефона (не +7/+375) и VPN с IP выбранной страны.
- Стоимость выпуска и обслуживания: виртуальная бесплатно; физическая 5 USDT (AIFC) или до 29,99 USDT (Грузия); обслуживание 0.
- Комиссии: конвертация крипто в фиат ~0,9 % сверх курса One-Click Sell; FX-комиссия (оплата не в валюте карты) до 2 %; снятие в банкомате бесплатно до 100 USD/мес, далее 2 %.
- Пополнение и активы: напрямую с баланса Bybit (USDT, BTC, ETH, XRP, TON и др.); минимальная сумма конвертации 1 USD.
- Лимиты и нюансы: зависят от региона (AIFC – суточный до 5000 USD, месячный до 25 000 USD; Грузия – выше); Apple Pay лучше работает на грузинской версии, Google/Samsung Pay – на казахстанской; внутри РФ офлайн-терминалы и банкоматы не работают.
Оформление Bybit Card для россиян возможно только через «серую» схему с VPN и иностранным номером; прохождение KYC Level 2 с российским адресом часто приводит к отказу. Карта списывает средства напрямую с Funding Account без предварительного перевода на отдельный карточный счет. Кэшбэк в USDT достигает 2-10 % в зависимости от VIP-уровня и оборота, но реальные значения для большинства пользователей значительно ниже заявленного максимума. Физический пластик доставляется только на адрес в заявленной стране выпуска.
3 Whitebird (Crypto Status)
- Тип и платежная система: виртуальная и физическая Mastercard / Visa (в зависимости от валюты карты); эмитент – белорусский СтатусБанк в партнерстве с резидентом ПВТ.
- Доступность / KYC: доступна гражданам РФ по паспорту; обязательная идентификация через приложение банка-партнера.
- Стоимость выпуска и обслуживания: первая виртуальная карта для нерезидентов Беларуси 200 BYN (примерно 5500-6000 ₽); дополнительный пластик 100 BYN; обслуживание 0.
- Комиссии: продажа криптовалюты на карту 1,5 %; покупка криптовалюты с карты 2,5 %; отдельные банковские комиссии при рублевых переводах (0,4-1,5 % в зависимости от канала).
- Пополнение и активы: USDT, USDC, BTC, ETH, TRON, TON и др. + рубли через СБП, SberPay, перевод по номеру карты/реквизитам; первая карта всегда в BYN, затем доступны RUB и USD (Visa Classic).
- Лимиты и нюансы: мультивалютность с последовательным выпуском; Apple Pay и Google Pay поддерживаются; физический пластик доставляется курьером/почтой по всей территории РФ; срок действия до 5 лет; внутри РФ карта работает как белорусская.
Whitebird Status – продукт с полноценным физическим пластиком и легальным белорусским эмитентом, принимающим российский паспорт без выезда. Пополнение возможно как криптовалютой с льготными тарифами для держателей карты, так и рублями с российских счетов, хотя действуют банковские лимиты на входящие переводы. Карта подходит и для онлайн-подписок, и и для офлайн-оплат за границей. Основной недостаток – необходимость сначала открыть BYN-счет и относительно высокая стоимость первого выпуска для нерезидентов.
4 Zarub
- Тип и платежная система: виртуальная Visa / Mastercard (отдельный вариант под Apple Pay); только онлайн-использование.
- Доступность / KYC: без обязательного паспортного KYC; оформление через Telegram-бота; сервис вправе запросить идентификацию в одностороннем порядке.
- Стоимость выпуска и обслуживания: виртуальная карта – 8-19 USD; обслуживание и закрытие 0.
- Комиссии: пополнение рублями (СБП / Card2Card) – 7 %; криптовалютой (USDT TRC-20 и др.) – 3 % (мин. 1 USD); зачисление на баланс карты – 1,5 %; операция по карте – 0,35 USD (+ курс банка при оплате не в USD).
- Пополнение и активы: рубли через СБП/Card2Card (мин. от 100 ₽), USDT, TRX, TON, SEND; минимальное первое пополнение 10 USD.
- Лимиты и нюансы: пополнение до 50 000 USD в сутки и высокие месячные лимиты; Apple Pay и Google Pay поддерживаются на отдельных тарифах; физический пластик доступен за значительно более высокую плату (около 149 USD); снятие наличных отсутствует.
Zarub – Telegram-бот-сервис сегмента «быстрых» виртуальных карт без классической верификации. Все тарифы опубликованы на сайте и в оферте. Карта ориентирована исключительно на оплату зарубежных онлайн-сервисов и подписок. Из-за отсутствия обязательного KYC и относительно молодого возраста сервиса (с 2025 года) пользователи отмечают как удобство, так и отдельные случаи блокировок карт и задержек поддержки – актуальные условия и риски всегда следует перепроверять непосредственно в боте перед пополнением.
5 Antarctic Wallet

- Тип и платежная система: кастодиальный криптокошелек с виртуальными картами Mastercard (для РФ) / Visa и Mastercard (международные); дополнительно QR-оплата по СБП внутри России.
- Доступность / KYC: доступен гражданам РФ; базовая верификация для хранения, полный KYC через SumSub (паспорт + селфи) – для карт, QR-платежей и вывода.
- Стоимость выпуска и обслуживания: виртуальная карта для РФ бесплатно и мгновенно; международные Visa/Mastercard 50-90 USD; обслуживание 0.
- Комиссии: пополнение USDT TRC-20 – около 2,75 USD (сеть + AML-проверка 0,25 USD); QR-оплата и операции по виртуальной карте – 0 %; фиксированные сборы за отдельные сервисы (Steam, мобильная связь и т.п.).
- Пополнение и активы: USDT (TRC-20, BEP-20, TON и расширенные сети), TON, USDC, другие токены; минимальный депозит от 5 USDT.
- Лимиты и нюансы: QR-лимиты до 20 000 ₽ за операцию; карта для РФ ориентирована на онлайн и бесконтактные оплаты; международные карты – для зарубежных сервисов; лицензия оператора виртуальных активов в Кыргызстане; кастодиальное хранение.
Antarctic Wallet решает, в числе прочего, специфическую задачу – тратить USDT напрямую в российских магазинах через QR-код СБП без использования зарубежной карты. Механика построена на посреднике (проверенном агенте), который оплачивает фиатный счет продавца, а пользователь отдает криптовалюту. Виртуальные карты дополняют функционал для онлайн-оплат. Основной технический и операционный риск – кастодиальная модель: средства находятся под контролем сервиса, возможны заморозки по AML и ограниченная ответственность компании.
6 Wayment
- Тип и платежная система: виртуальные USD-карты Visa/Mastercard разных тарифов («Для подписок», «Для путешествий», «Премиальная»).
- Доступность / KYC: доступна гражданам РФ; без обязательного паспортного KYC – достаточно Telegram-аккаунта и email.
- Стоимость выпуска и обслуживания: «Для подписок» 2990 ₽, «Для путешествий» 3990 ₽, «Премиальная» 7990 ₽; первый год обслуживания бесплатно, далее по тарифу выпуска; приветственный бонус 10 USD на баланс за каждую карту.
- Комиссии: пополнение через СБП или криптовалютой 0 %; операция по тарифу «Для подписок» 0,3 USD (до 30 USD) / 0 свыше; по остальным тарифам 0,5 USD за успешную/неуспешную оплату.
- Пополнение и активы: рубли через СБП с любого российского банка или криптовалюта; минимальное пополнение 10 USD; внутренний курс конвертации.
- Лимиты и нюансы: до 50 000 USD в сутки и 200 000 USD в месяц; срок действия 5 лет («подписки») или 2,5 года; Apple Pay, Google Pay, Alipay, WeChat Pay – в зависимости от тарифа; на один аккаунт не более 3 карт; оформление полностью в Telegram-боте.
Wayment ориентирован на быстрый выпуск виртуальных карт без документов и с нулевой комиссией на пополнение рублями. Тариф «Для подписок» дает самый длинный срок действия и минимальную комиссию на мелких операциях, но с ограничениями по цифровым кошелькам. Более дорогие тарифы добавляют поддержку Apple Pay и лучший курс. Сервис удобен для регулярных онлайн-платежей и подписок, однако стоимость входа выше, чем у ряда конкурентов, условия второго года обслуживания стоит уточнять непосредственно в боте.
7 CashInOut
- Тип и платежная система: виртуальные USD-карты Visa и Mastercard (варианты Online Card и Pay Card с поддержкой NFC); дополнительно QR-оплата по СБП внутри России.
- Доступность / KYC: доступен гражданам РФ; для полного функционала (карты, повышенные лимиты, вывод) требуется KYC.
- Стоимость выпуска и обслуживания: зависит от тарифа/пакета – 0-30 USD за карту (часть суммы может зачисляться на баланс); ежемесячное обслуживание 0-5 USD либо отсутствует при пакетной модели.
- Комиссии: пополнение криптовалютой или через внутренний кошелек 2,5-6 %; успешная транзакция 0,25-0,5 USD или 1 % (до 5000 ₽) / 3,5 % свыше; отклоненная операция до 1 USD.
- Пополнение и активы: USDT, USDC, BTC, ETH, LTC, BNB, TRX, TON и др.; также СБП; минимальное пополнение 5 USD.
- Лимиты и нюансы: месячные лимиты до 200 000-1 000 000 USD в зависимости от типа карты; Apple Pay и Google Pay на тарифах с NFC; вывод остатка напрямую с карты отсутствует – только траты или внутренние переводы; поддерживается 3D-Secure.
CashInOut сочетает функции крипто-кошелька, QR-платежей в российских магазинах и виртуальных карт для международных онлайн- и офлайн-оплат. Сервис ориентирован как на частных пользователей, так и на арбитражников/рекламные кабинеты за счет выбора BIN и пакетного выпуска нескольких карт. Основная статья расходов – комиссия на пополнение и фиксированные сборы за операции. Пользователи отмечают удобство приложения и Telegram-бота, но встречаются жалобы на AML-проверки и задержки при крупных суммах. Актуальные тарифы и доступные типы карт следует уточнять, линейка периодически обновляется.
8 Mirocard
- Тип и платежная система: виртуальные карты Visa/Mastercard с выбором страны BIN (Сингапур, Эстония, Гонконг и др.).
- Доступность / KYC: доступна гражданам РФ; KYC не требуется.
- Стоимость выпуска и обслуживания: выпуск 5-15 USD; обслуживание 0; стартовый депозит обычно 10-15 USD.
- Комиссии: пополнение криптовалютой 3,5 %; транзакция 0-0,20 USD (на большинстве тарифов комиссия за успешную оплату отсутствует).
- Пополнение и активы: только криптовалюта (USDT и другие поддерживаемые); минимальное пополнение 1-2 USD.
- Лимиты и нюансы: общий лимит транзакций до 60 000 USD; выпуск занимает около минуты; несколько карт в одном аккаунте; ориентирована исключительно на онлайн-оплаты (подписки, реклама, сервисы, путешествия); Apple Pay / Google Pay зависят от конкретного BIN.
Mirocard выделяется нулевой или минимальной комиссией за сами операции и возможностью выбора BIN-кода карты, что снижает вероятность отклонений на отдельных площадках. Пополнение возможно только криптовалютой, рублевых каналов нет. Сервис позиционируется для оплаты нейросетей, игр, рекламных кабинетов, бронирований и зарубежных подписок. Заявка на выпуск проходит модерацию, возможен отказ без детального объяснения. Из-за отсутствия классического KYC и относительно простых условий продукт относится к сегменту быстрых виртуальных карт с соответствующими операционными рисками.
9 CinCin
- Тип и платежная система: виртуальная (и в ряде тарифов физическая) Mastercard / Visa; поддержка 3D-Secure, варианты с Apple Pay / Google Pay.
- Доступность / KYC: без обязательного KYC; оформление через Telegram-бота; сервис оставляет за собой право проводить AML-проверки.
- Стоимость выпуска и обслуживания: выпуск от ~25-39 USD + минимальный начальный баланс (часто итоговый старт от 55 USD); обслуживание 0.
- Комиссии: пополнение криптовалютой около 4,5 %; транзакция 0,25 USD + 0,4 %.
- Пополнение и активы: более 20 криптовалют (USDT, BTC, ETH, USDC, TRX, TON, XRP и др.).
- Лимиты и нюансы: разовая операция до 50 000 USD, дневной до 200 000 USD, месячный до 2 000 000 USD; выпуск занимает минуты; средства с карты не выводятся обратно – только на траты.
CinCin – быстрый сервис без классической идентификации с высокими заявленными лимитами. Карта ориентирована на оплату зарубежных онлайн-сервисов, подписок и в ряде случаев бесконтактных платежей. Из-за высокой комиссии на пополнение и отсутствия прозрачной банковской юрисдикции (регистрация в Маршалловых островах) продукт рискован с точки зрения операционной устойчивости и возможных блокировок. Актуальные тарифы, доступные типы карт и реальные лимиты необходимо уточнять непосредственно на сайте перед внесением средств.
10 MaxSwap
- Тип и платежная система: виртуальная Mastercard (упоминается и Visa); поддержка Apple Pay и Google Pay.
- Доступность / KYC: без обязательного KYC; оформление через Telegram-бота или приложение (достаточно email).
- Стоимость выпуска и обслуживания: выпуск 50 USD + минимальный начальный баланс 25 USD (итоговый старт около 75-80 USD с учетом комиссий); обслуживание 0.
- Комиссии: пополнение 4,5 % (+ иногда фиксированный сбор 1 USD); успешная транзакция 0,4 % + 0,25 USD; FX при оплате не в USD около 0,6 %; отклоненная операция 0,25 USD.
- Пополнение и активы: криптовалюта (USDT и другие поддерживаемые сети, преимущественно TRC-20 / ERC-20); минимальное пополнение от 10 USD.
- Лимиты и нюансы: разовая операция до 50 000 USD, дневной до 200 000 USD, месячный до 2 000 000 USD; максимальный баланс карты 200 000 USD; выпуск занимает 1-2 минуты.
MaxSwap предназначена для оплаты зарубежных онлайн-сервисов и бесконтактных платежей. Структура комиссий относительно высокая: основная нагрузка ложится на пополнение и процент с каждой успешной операции. Как и у большинства аналогичных Telegram-продуктов, отсутствует классическая банковская защита средств, возможны изменения тарифов и риск блокировок со стороны эмитента или платёжных систем. Перед использованием рекомендуется проверять актуальные условия и отзывы.
Как выбрать криптокарту – ключевые критерии
Выбор определяется не маркетинговыми обещаниями, а совокупностью технических и операционных параметров под конкретный сценарий использования. Основные факторы, которые необходимо оценивать одновременно:
- Доступность и требования к идентификации. Карты с полноценным KYC по российскому паспорту (Pionex, Whitebird Status) обеспечивают более предсказуемую работу и меньший риск внезапной блокировки по AML, но требуют передачи документов. No-KYC решения через Telegram-ботов (Zarub, CinCin, MaxSwap, Mirocard, часть тарифов Wayment) дают скорость и анонимность, однако несут повышенный операционный риск: сервис или банк-эмитент может в любой момент запросить документы или отозвать карты. Bybit Card формально недоступна россиянам и работает только через схемы с VPN и иностранным номером.
- Структура комиссий от пополнения до траты. Суммарные потери складываются из комиссии на ввод (крипта или рубли), конвертации, FX-спреда платежной системы и фиксированных сборов за операцию. У биржевых карт (Pionex, Bybit) конвертация обычно ниже (0,9-1 %), у Telegram-сервисов 3-6 % на пополнение плюс 0,25-0,5 USD или процент с каждой транзакции. Нулевая комиссия за выпуск часто компенсируется высокой стоимостью пополнения.
- Возможность пополнения рублями и работа внутри России. Если нужна оплата по QR-СБП в российских магазинах – приоритет у Antarctic Wallet, CashInOut. Для чисто международных онлайн-платежей рублевый канал не обязателен. Физический пластик с доставкой по РФ предлагает практически только Whitebird Status.
- Лимиты, срок действия и дополнительные функции. Высокие лимиты (до 2 млн USD в месяц у CinCin и MaxSwap) актуальны для крупных оборотов, но редко нужны обычным пользователям. Срок действия карты (от 1 до 5 лет), поддержка Apple Pay / Google Pay, наличие 3D-Secure и возможность выпуска нескольких карт в одном аккаунте – важные практические параметры.
- Юрисдикция эмитента и кастодиальность. Белорусские банковские карты (Whitebird) и продукты крупных бирж имеют более понятную правовую рамку. Кастодиальные кошельки и Telegram-боты без прозрачного лицензирования несут риск заморозки средств и ограниченной ответственности оператора.
Практический алгоритм: определить основной сценарий (подписки и SaaS / путешествия / оплата в РФ / арбитраж), рассчитать полную стоимость владения на ожидаемом обороте за 3-6 месяцев, проверить актуальные условия непосредственно в приложении или боте и начать с минимальной тестовой суммы. Не держать на одной карте сумму, потеря которой критична.
Риски и практические ограничения
Использование криптокарт гражданами России в 2026 году сопряжено с несколькими уровнями рисков, которые нельзя игнорировать.
Регуляторные и санкционные. Иностранные эмитенты и платежные системы применяют фильтры по стране гражданства, IP-адресу, номеру телефона и истории транзакций. Даже при успешном выпуске карты возможна последующая блокировка аккаунта или отдельных операций при выявлении связи с РФ. Bybit Card и аналогичные продукты, оформляемые через третьи юрисдикции, особенно чувствительны к несоответствию заявленного резидентства и реального местоположения пользователя.
Операционные. No-KYC сервисы и молодые Telegram-боты периодически сталкиваются с отзывом BIN-кодов со стороны Visa/Mastercard или банков-партнеров. Средства на таких картах не защищены системой страхования вкладов. Кастодиальные решения (Antarctic Wallet и большинство ботов) хранят активы под контролем оператора; в пользовательских соглашениях часто прописана ограниченная ответственность и право на заморозку по AML. Высокие заявленные лимиты (сотни тысяч, миллионы долларов) на практике могут снижаться или сопровождаться дополнительными проверками.
Финансовые. Суммарные комиссии при активном использовании часто превышают 3-6 % от оборота. Курс конвертации внутри сервиса может отличаться от рыночного. Отсутствует возможность вывода остатка с большинства виртуальных карт – средства можно только потратить. Внутри России иностранные Visa и Mastercard не работают в терминалах и банкоматах.
Практические рекомендации:
- Начинать следует с минимальной тестовой суммы и проверки работоспособности на целевых сервисах (подписки, рекламные кабинеты, бронирования).
- Не хранить на карте суммы, превышающие текущие потребности.
- Для регулярных платежей предпочтительнее продукты с прозрачной юрисдикцией и KYC (Pionex, Whitebird).
- Для разовых или срочных оплат допустимы no-KYC варианты при условии понимания повышенного риска.
- Всегда сохранять историю транзакций и переписку с поддержкой.
- Перед крупным пополнением перепроверять актуальные тарифы и статус сервиса в официальном боте или приложении.
Преимущества и недостатки криптокарт для РФ
Плюсы
- Возможность оплачивать зарубежные онлайн-сервисы, подписки, рекламные кабинеты и покупки, недоступные с российских карт Visa/Mastercard.
- Прямая конвертация криптовалюты (преимущественно USDT) в фиат в момент транзакции без необходимости вывода на банковский счет.
- Быстрый удаленный выпуск виртуальных карт (несколько минут) у большинства сервисов.
- Поддержка Apple Pay и Google Pay на ряде продуктов.
- Наличие решений с пополнением рублями через СБП и отдельных сервисов с QR-оплатой внутри России.
- Высокие лимиты у части продуктов (до сотен тысяч и миллионов долларов в месяц) для пользователей с крупным оборотом.
- Отсутствие необходимости открывать счет в иностранном банке или получать ВНЖ для базовых вариантов.
Минусы
- Иностранные Visa/Mastercard не работают на терминалах и в банкоматах внутри России.
- Суммарные комиссии (пополнение + конвертация + FX + фиксированные сборы) могут превышать 2-6 %.
- Риск блокировки карт и аккаунтов по AML/санкционным фильтрам, особенно в случае no-KYC и «серых» схем.
- Средства не защищены системой страхования вкладов; кастодиальные сервисы могут заморозить баланс.
- Отсутствие возможности вывода остатка с большинства виртуальных карт – средства можно только потратить.
- Нестабильность молодых Telegram-сервисов: возможны изменения тарифов, отзыв BIN-кодов, прекращение работы.
Заключение
Криптокарты актуальны для россиян, которым необходимо оплачивать зарубежные сервисы, подписки и расходы за границей. Полностью идеального решения не существует: каждый продукт представляет собой компромисс между доступностью, стоимостью, уровнем идентификации и операционными рисками.
Наиболее предсказуемыми для повседневного использования выглядят Pionex Card и Whitebird Status (легальный белорусский эмитент, физический пластик с доставкой по РФ). Выбор должен основываться на конкретном сценарии использования, полной стоимости владения и готовности принимать соответствующие риски.